
H1. 한눈에 보는 결론
H2. 기업개요
H2.1 기업개요 요약
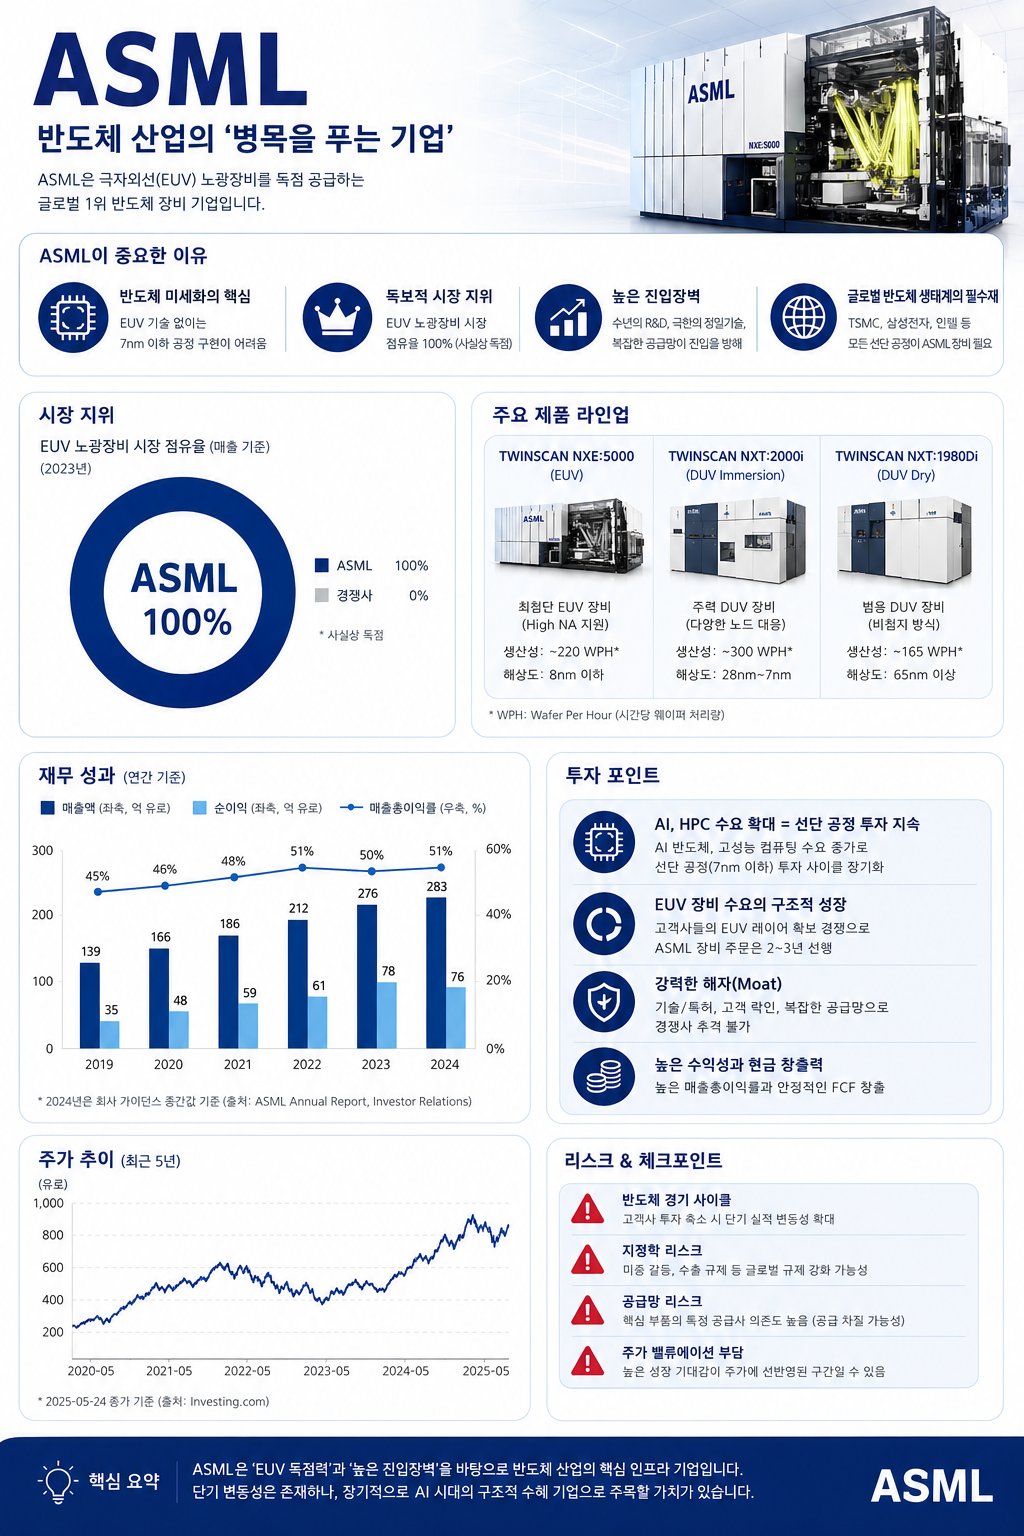
ASML(https://www.asml.com/en)은 반도체 제조의 핵심인 노광(Lithography) 공정 장비를 개발 및 생산하는 네덜란드의 다국적 기업입니다. 1984년 네덜란드 필립스(Philips)와 ASMI의 합작으로 설립되었으며, 현재는 전 세계 반도체 장비 시장에서 독보적인 위치를 차지하고 있습니다.
쉽게 말하면, 금광 시대의 “곡괭이 독점 기업”
AI 시대를 금광 열풍이라고 보면:
- 엔비디아 = 금 캐는 회사
- TSMC = 금 가공 공장
- ASML = 금을 캘 수 있는 유일한 초고급 장비 공급자
핵심 사업 및 시장 지위 : 노광 장비 독점 공급
반도체 칩에 미세한 회로를 그려넣는 노광 장비 분야의 세계 최대 공급업체입니다.
- EUV 장비 유일 생산: 7nm 이하 초미세 공정에 필수적인 극자외선(EUV) 노광 장비를 전 세계에서 유일하게 생산 및 공급하고 있습니다.
- 슈퍼 을(乙) 기업: 삼성전자, TSMC, 인텔 등 글로벌 반도체 제조사들이 ASML의 장비를 확보하기 위해 줄을 서야 할 정도로 강력한 시장 지배력을 가지고 있어 ‘슈퍼 을’로 불립니다.
H2.2 ASML 노광 장비 독점과 반도체 시장 지위 분석
ASML은 반도체 제조의 핵심인 노광(Lithography) 공정 장비를 개발 및 생산하는 네덜란드의 다국적 기업입니다. 1984년 네덜란드 필립스(Philips)와 ASMI의 합작으로 설립되었으며, 현재는 전 세계 반도체 장비 시장에서 독보적인 위치를 차지하고 있습니다.
쉽게 말하면, AI 시대라는 금광 열풍 속에서 엔비디아가 금을 캐는 회사이고 TSMC가 금을 가공하는 공장이라면, ASML은 이들에게 꼭 필요한 도구를 공급하는 “곡깽이 독점 기업”이라고 볼 수 있습니다.
핵심 사업 및 시장 지위 : 노광 장비 독점 공급
ASML은 반도체 칩에 미세한 회로를 그려넣는 노광 장비 분야의 세계 최대 공급업체입니다. 특히 7nm 이하 초미세 공정에 필수적인 극자외선(EUV) 노광 장비를 전 세계에서 유일하게 생산 및 공급하고 있습니다. 삼성전자, TSMC, 인텔 등 글로벌 반도체 제조사들이 ASML의 장비를 확보하기 위해 줄을 서야 할 정도로 강력한 시장 지배력을 가지고 있어 업계에서는 이들을 ‘슈퍼 을(乙)’로 부릅니다.
H3. 주요 지표 및 현황
- 본사: 네덜란드 벨트호벤 (Veldhoven)
- 상장: 나스닥(ASML) 및 유로넥스트 암스테르담 상장
- 실적(2025년 기준): 연간 매출액 약 327억 유로(한화 약 48조 원) 규모를 기록하며 견조한 성장을 지속하고 있습니다.
- 글로벌 네트워크: 한국을 포함해 미국, 대만, 중국 등 16개국에 60개 이상의 서비스 거점을 운영하며 4만 명 이상의 직원을 고용하고 있습니다.
- 한국내 활동 : 한국지사는 경기 화성, 이천, 평택 등 주요 반도체 거점에 위치하여 삼성전자와 SK하이닉스 등 국내 주요 고객사에 장비 설치 및 기술 지원 서비스를 제공합니다.
H4. 핵심 포인트 및 분석
H4.1 핵심 포인트 및 분석요약
- 매출 성장세 유지: 고정환율 기준 매출 성장률은 전년 대비 견조한 수준을 유지하고 있으며, 특히 하이 나이브(High-NA) EUV 장비의 초기 도입이 순조롭게 진행 중입니다.
- GTM(Go-To-Market) 전략의 변화: 차세대 장비 도입에 따른 고객사 교육 및 세일즈 사이클 장기화로 인해 단기적인 수주 흐름은 다소 완만해진 모습입니다.
- 수익성 개선: 운영 효율화와 고부가가치 장비 비중 확대로 인해 영업이익 마진은 예상보다 빠르게 개선되고 있습니다.
- 중장기 전망: 에이전틱 AI 및 고성능 컴퓨팅(HPC) 수요 폭증에 따른 선단 공정 전환은 ASML에 강력한 업셀링 기회를 제공할 것입니다.
H4.2 ASML의 중장기 실적 전망 및 차세대 GTM 전략
ASML은 강력한 기술 독점력을 바탕으로 매출 성장세를 견조하게 유지하고 있습니다. 고정환율 기준 매출 성장률은 전년 대비 안정적인 수준을 기록 중이며, 특히 차세대 반도체 제조의 핵심인 하이 나이브(High-NA) EUV 장비의 초기 도입이 시장에서 순조롭게 진행되고 있습니다.
GTM 전략의 변화와 단기 수주 흐름
다만 차세대 장비 도입에 따른 고객사 교육 및 세일즈 사이클 장기화로 인해 GTM(Go-To-Market) 전략의 변화가 생기면서, 단기적인 수주 흐름은 다소 완만해진 모습을 보이고 있습니다. 그럼에도 불구하고 운영 효율화와 고부가가치 장비 비중 확대로 인해 영업이익 마진 등 수익성 개선은 예상보다 빠르게 이루어지는 중입니다.
에이전틱 AI 시대와 중장기 업셀링 기회
향후 중장기 전망은 매우 밝습니다. 최근 테크 산업의 핵심 화두인 에이전틱 AI 및 고성능 컴퓨팅(HPC) 수요 폭증에 따라, 글로벌 파운드리 기업들의 선단 공정 전환이 가속화되고 있습니다. 이러한 거시적 변화는 노광 장비 시장을 장악한 ASML에 매우 강력한 업셀링 기회를 제공하며 미래 지속 성장의 발판이 될 것입니다.
H5. Key Point 및 리스크
Key Point
- 독점적 시장 지위: EUV 노광 장비 시장의 독점적 지배력을 바탕으로 반도체 미세화의 직접적인 수혜를 입습니다.
- 강력한 고객 기반: 삼성전자, TSMC, 인텔 등 글로벌 톱티어 고객사들과의 견고한 협력 관계를 유지하고 있습니다.
- 밸류에이션 매력: 최근 주가 조정으로 인해 2027년 예상 EV/FCF 기준 밸류에이션은 성장의 지속 가능성을 충분히 반영하지 못한 저평가 구간으로 판단됩니다.
리스크 요인
- 글로벌 경기 침체로 인한 반도체 제조사들의 예산 축소
- 지정학적 리스크에 따른 대중국 수출 규제 강화
- 차세대 High-NA 장비의 양산 수율 안정화 지연 가능성
⚠️ 투자 유의사항
본 글은 투자 권유가 아니며, 작성자가 수집한 자료 및 정보를 기초로 작성된 것이나 그 자료 및 정보의 정확성이나 완전성을 보장할 수는 없으므로 작성자의 글로써 투자자의 투자결과에 대한 어떠한 보장을 행하는 것이 아닙니다. 최종적 투자 결정은 투자자 판단에 기초한 것이며 본 글은 투자 결과와 관련한 법적 분쟁에서 증거로 사용될 수 없습니다. 투자에 대한 모든 책임은 투자자 본인에게 있습니다.
본 글은 작성자의 저작물로서 모든 저작권은 작성자에게 있으며, 작성자 동의 없이 어떤 형태로든 복제, 배포, 전송, 변형할 수 없습니다.