
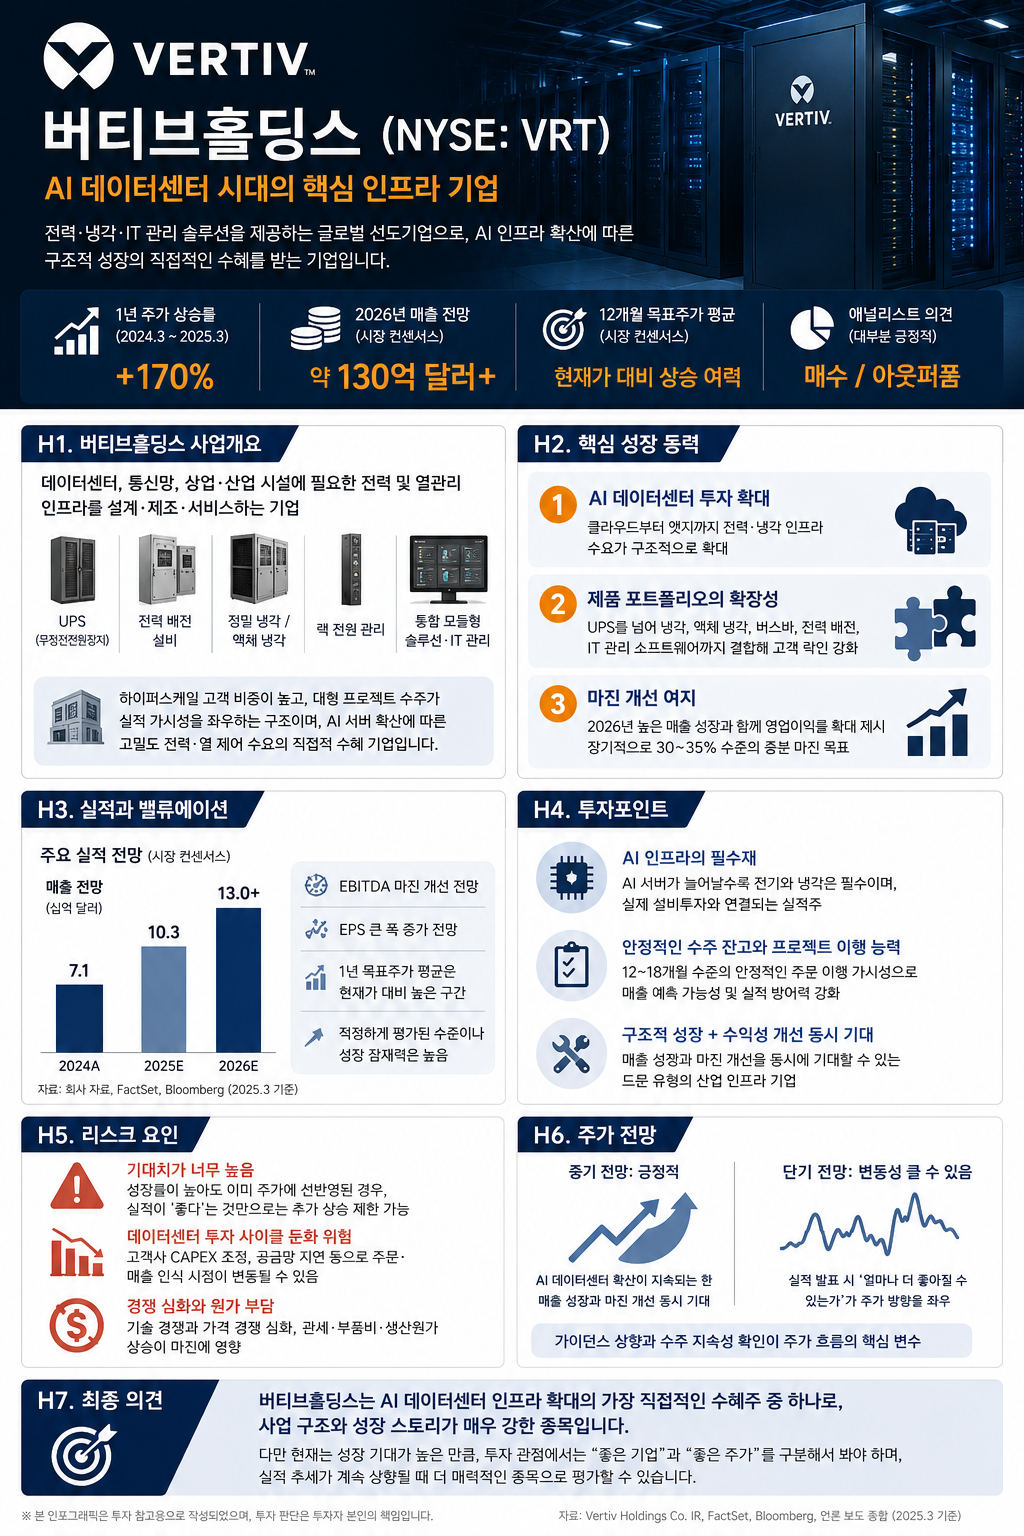
버티브홀딩스(Vertiv Holdings Co, NYSE: VRT)는 AI 데이터센터 시대의 핵심 인프라 기업으로, 전력·냉각·IT 관리 솔루션을 공급하는 구조적 성장주이나 주가가 이미 높은 기대를 반영한 만큼, 실적 성장의 지속성과 밸류에이션 부담을 함께 봐야 하는 종목입니다.
▶관련기사 : 1년 새 170% 뛴 버티브 “AI 데이터센터 확대 수혜” https://www.hankyung.com/article/2026032436711
H1. 버티브홀딩스 사업개요
버티브홀딩스는 데이터센터와 통신망, 상업·산업 시설에 필요한 전력 및 열관리 인프라를 설계·제조·서비스하는 기업입니다. 핵심 제품은 UPS(무정전전원장치), 전력 배전 설비, 정밀 냉각, 액체 냉각, 랙 전원 관리, 통합 모듈형 솔루션 등이며, AI 서버 확산에 필요한 고밀도 전력·열 제어 수요를 직접적으로 받는 사업 구조를 갖고 있습니다.
사업 특성상 일반적인 하드웨어 제조업보다 고객의 설비 투자 사이클과 밀접하게 연결되어 있고, 하이퍼스케일 데이터센터 고객 비중이 높아 대형 프로젝트 수주가 실적 가시성을 좌우합니다. 특히 AI 학습·추론용 GPU 집적이 늘수록 전력 소비와 발열이 급증하기 때문에, 버티브의 냉각 및 전력 인프라는 AI 투자 확대의 직접 수혜를 받는 영역입니다.
H2. 핵심 성장 동력
첫째, AI 데이터센터 투자 확대입니다. 버티브는 하드웨어 중심의 단순 장비업체가 아니라, 클라우드부터 엣지까지 이어지는 전력·냉각 인프라 솔루션 제공자로 포지셔닝되어 있어 AI 인프라 증설의 수혜가 구조적으로 이어집니다.
둘째, 제품 포트폴리오의 확장성입니다. 단순 UPS 공급을 넘어 냉각, 액체 냉각, 버스바, 전력 배전, IT 관리 소프트웨어까지 결합해 고객 락인(lock-in)을 높이는 구조입니다. 이 때문에 수주가 한 번 확보되면 부품 교체와 서비스 매출로 이어질 가능성이 큽니다.
셋째, 마진 개선 여지입니다. 최근 자료들에 따르면 회사는 2026년에도 높은 매출 성장과 함께 영업이익률 확대를 제시하고 있고, 장기적으로 30~35% 수준의 증분 마진을 목표로 하고 있습니다. 이는 단순 성장뿐 아니라 수익성 개선에 대한 자신감을 보여주는 대목입니다.
H3.실적과 밸류에이션
시장에서는 버티브의 2026년 매출이 큰 폭으로 성장할 것으로 보고 있으며, 일부 전망은 130억 달러대 매출과 함께 EBITDA 마진 개선, EPS 증가를 예상하고 있습니다. 또한 1년 목표주가 평균은 대체로 현재 주가보다 높은 구간에 형성되어 있어, 애널리스트들은 여전히 중장기 성장성을 긍정적으로 평가하고 있습니다.
다만 밸류에이션은 이미 상당 부분 선반영된 상태일 가능성이 큽니다. 최근 시장 자료에서는 버티브를 “적정하게 평가된 수준”으로 보면서도 성장 잠재력은 높다고 평가하고 있어, 향후 주가 상승은 단순 멀티플 확장보다 실적 상향이 더 중요해졌습니다.
H4. 투자포인트
버티브의 가장 큰 투자포인트는 AI 인프라의 필수재라는 점입니다. AI 서버가 늘어날수록 전기와 냉각은 선택이 아니라 필수이기 때문에, 버티브는 테마성 종목이 아니라 실제 설비투자와 연결되는 실적주로 볼 수 있습니다.
또한 안정적인 수주 잔고와 프로젝트 이행 능력은 매출 예측 가능성을 높입니다. 최근 보도에서는 12~18개월 수준의 안정적인 주문 이행 가시성이 언급되고 있어, 단기 경기 변동에도 실적 방어력이 비교적 강한 편으로 해석됩니다.
H5. 리스크 요인
첫째, 기대치가 너무 높다는 점입니다. 성장률이 높아도 시장이 이미 그 성장을 주가에 반영해 둔 경우, 실적이 “좋다”는 것만으로는 주가가 더 크게 오르지 않을 수 있습니다.
둘째, 데이터센터 투자 사이클 둔화 위험입니다. AI 인프라 투자가 계속 확대되더라도, 고객사의 CAPEX 조정이나 공급망 지연이 생기면 주문 시점과 매출 인식 시점이 흔들릴 수 있습니다. 버티브처럼 프로젝트형 매출 비중이 높은 기업은 이런 변동성에 민감합니다.
셋째, 경쟁 심화와 원가 부담입니다. 전력·냉각 솔루션 시장은 진입장벽이 높지만, 기술 경쟁과 가격 경쟁이 동시에 존재합니다. 관세, 부품비, 생산원가 상승도 마진에 영향을 줄 수 있어 수익성 관리가 중요합니다.
H6. 주가 전망
중기적으로는 긍정적입니다. AI 데이터센터 확산이 꺾이지 않는 한 버티브는 매출 성장과 마진 개선을 동시에 기대할 수 있는 대표 종목이며, 시장도 이를 반영해 높은 목표주가와 우호적인 분석을 내놓고 있습니다.
다만 단기적으로는 변동성이 클 수 있습니다. 이미 강한 주가 상승을 경험한 종목은 실적 발표 때마다 “얼마나 좋았는가”보다 “얼마나 더 좋아질 수 있는가”가 중요해지므로, 가이던스 상향과 수주 지속성 확인이 필요합니다.
H7. 최종 의견
버티브홀딩스는 AI 데이터센터 인프라 확대의 가장 직접적인 수혜주 중 하나로, 사업 구조와 성장 스토리가 매우 강한 종목입니다. 다만 현재는 성장 기대가 높은 만큼, 투자 관점에서는 “좋은 기업”과 “좋은 주가”를 구분해서 봐야 하며, 실적 추세가 계속 상향될 때 더 매력적인 종목으로 평가할 수 있습니다.
⚠️ 투자 유의사항
- 본 글은 투자 권유가 아니며, 작성자가 수집한 자료 및 정보를 기초로 작성된 것이나 그 자료 및 정보의 정확성이나 완전성을 보장할 수는 없으므로 작성자의 글로써 투자자의 투자결과에 대한 어떠한 보장을 행하는 것이 아닙니다. 최종적 투자 결정은 투자자 판단에 기초한 것이며 본 글은 투자 결과와 관련한 법적 분쟁에서 증거로 사용될 수 없습니다. 투자에 대한 모든 책임은 투자자 본인에게 있습니다.
- 본 글은 작성자의 저작물로서 모든 저작권은 작성자에게 있으며, 작성자 동의 없이 어떤 형태로든 복제, 배포, 전송, 변형할 수 없습니다.